Línea de investigación
Nearshoring en México
México es hoy un actor central en la reconfiguración de las cadenas globales de valor, y en los últimos años ha recibido niveles muy altos de inversión extranjera directa. Pero esa inversión, por sí sola, no significa más fábricas ni más empleos.
En un primer estudio planteé que el reto del nearshoring no es atraer cada vez más fábricas, sino convertirlas en una ventaja competitiva sostenible: talento especializado, proveedores locales, demanda exigente y rivalidad efectiva. La respuesta no está en competir por costos, sino en construir un ecosistema que transforme la inversión en productividad e innovación.
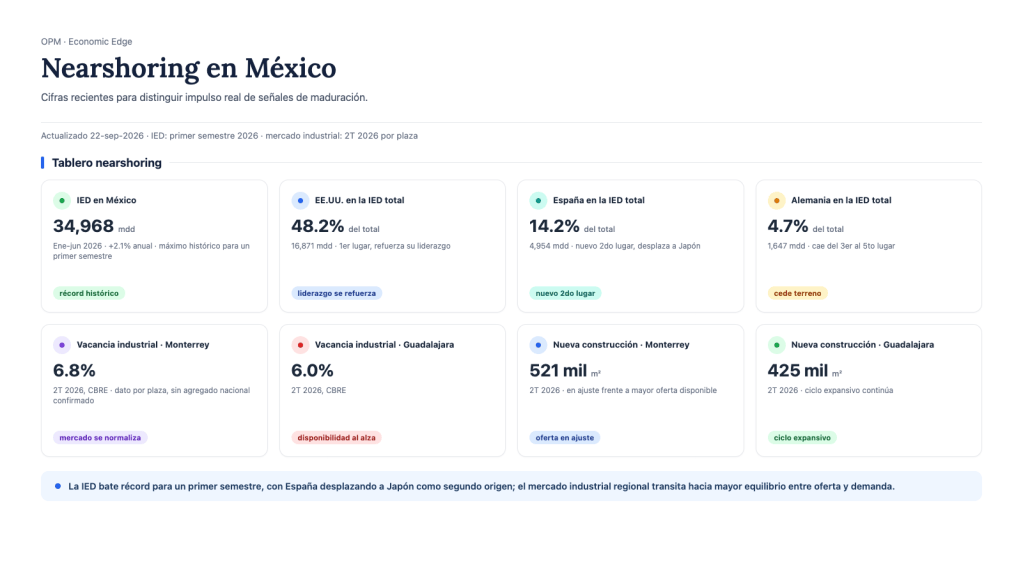
Al actualizar los datos apareció una divergencia: la IED creció mientras se moderaba la superficie industrial en construcción y aumentaba la disponibilidad de espacios. Una parte relevante de la IED es reinversión de utilidades de empresas ya instaladas, que no equivale a nuevas plantas. Por eso aquí sigo la IED junto con otros indicadores, para ver cuánto de ese dinamismo financiero toma forma física.
Lo que muestra
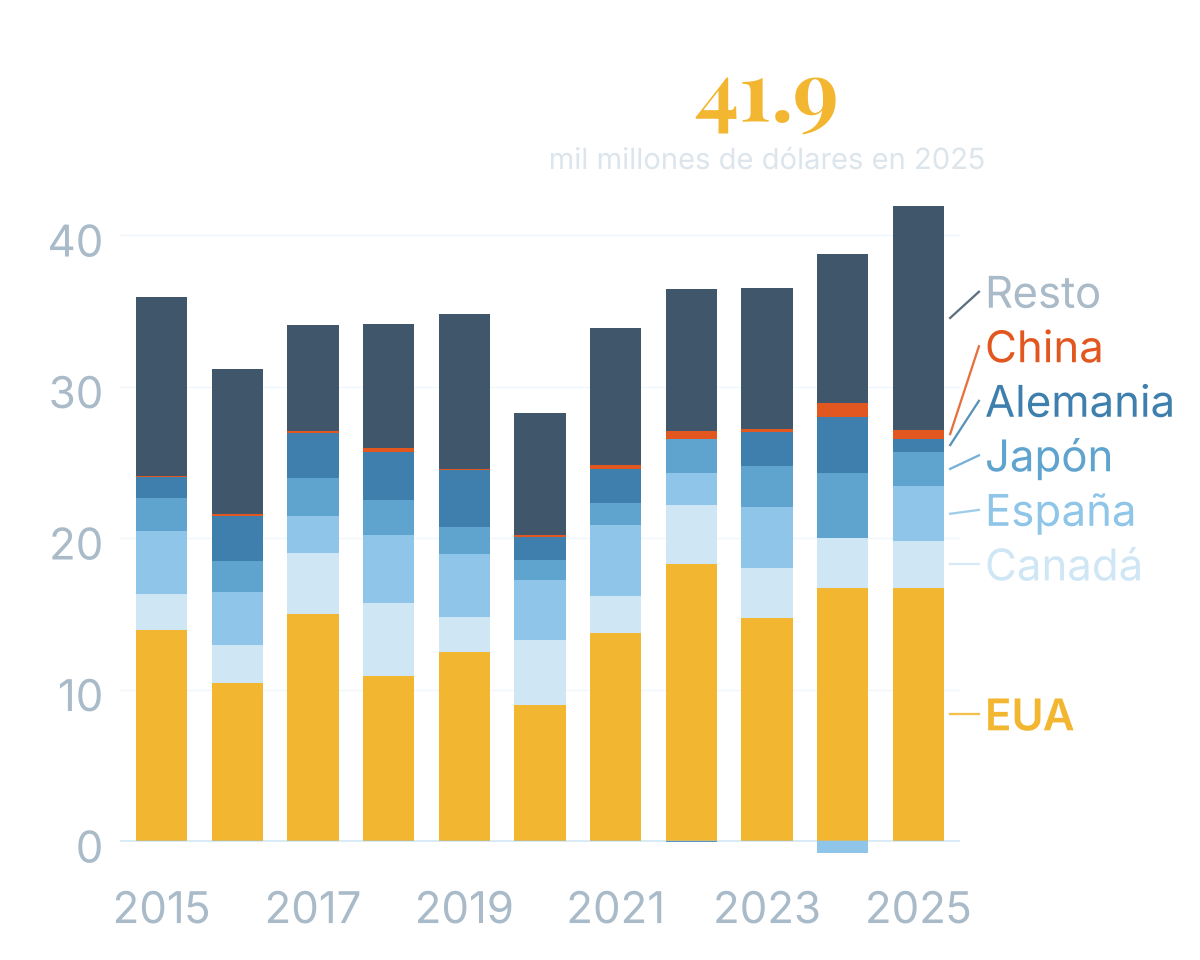
La IED en México está en su nivel más alto de la última década y EUA sigue siendo su principal origen: en 2025 aportó cuatro de cada diez dólares. Pero la IED, por sí sola, no mide el nearshoring.
Tablero mensual
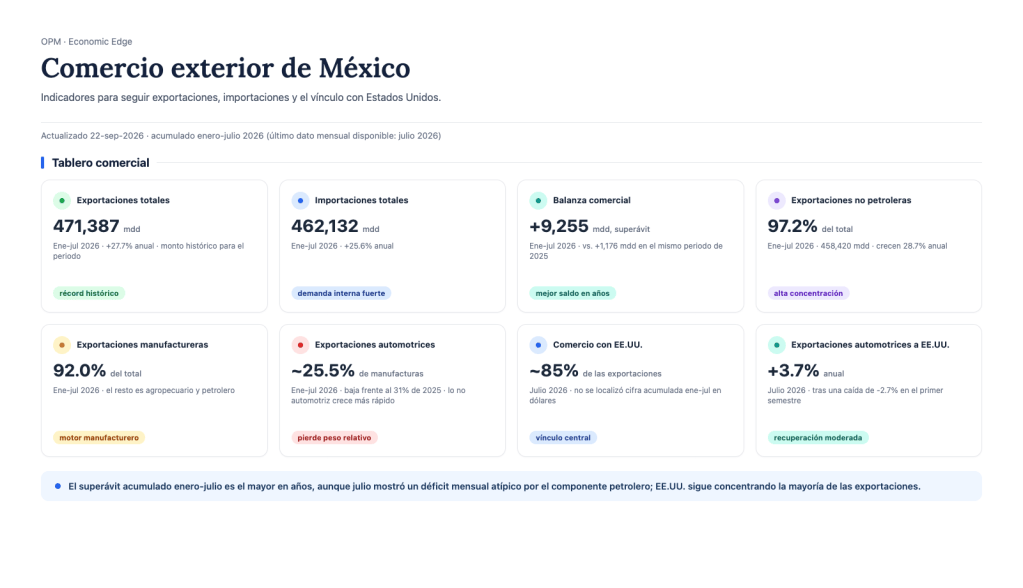
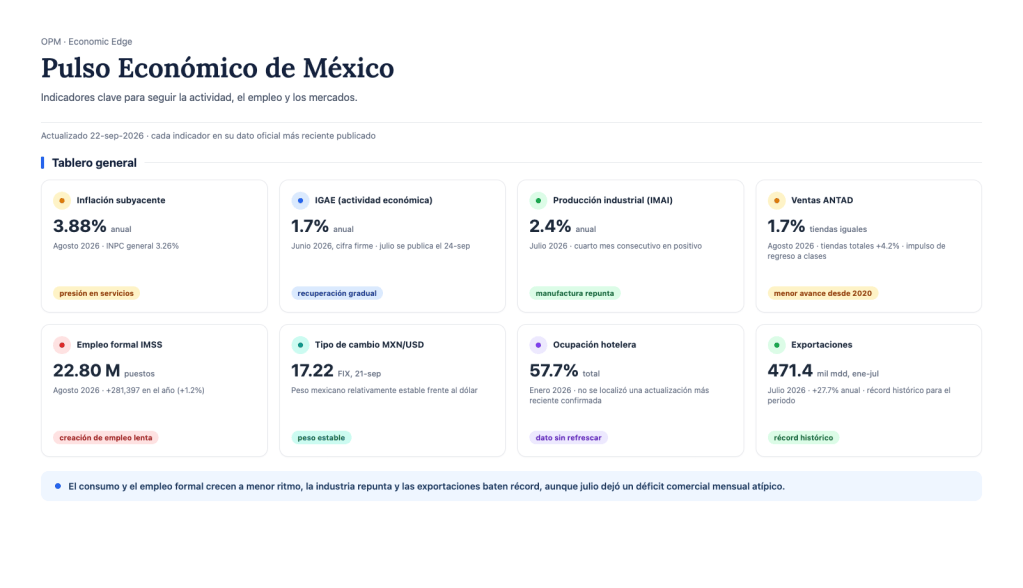
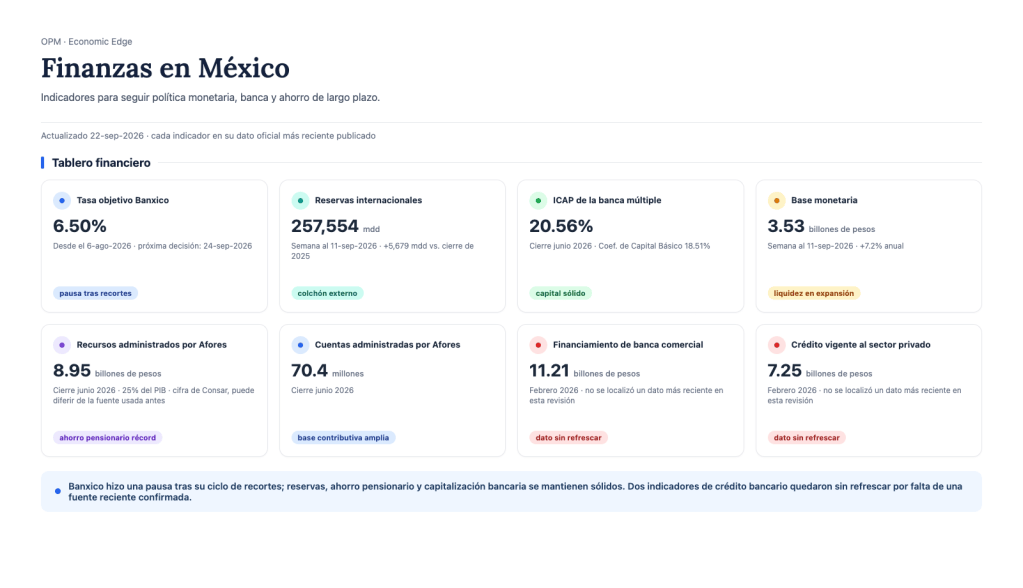
Indicadores de México
Comercio exterior, nearshoring, pulso económico y finanzas · actualizados a septiembre de 2026
Publicaciones
Análisis sobre nearshoring
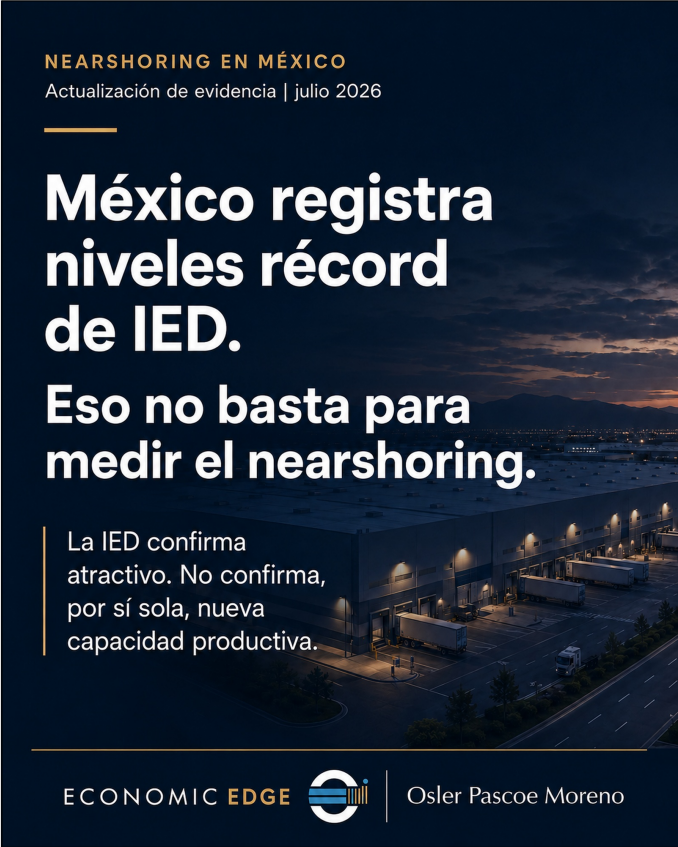
México registra niveles récord de IED. Eso no basta para medir el nearshoring.
Cuáles son las variables que permiten entender el fenómeno más allá de la IED: superficie industrial en construcción, disponibilidad de espacios y reinversión de utilidades.
Ver análisis →
